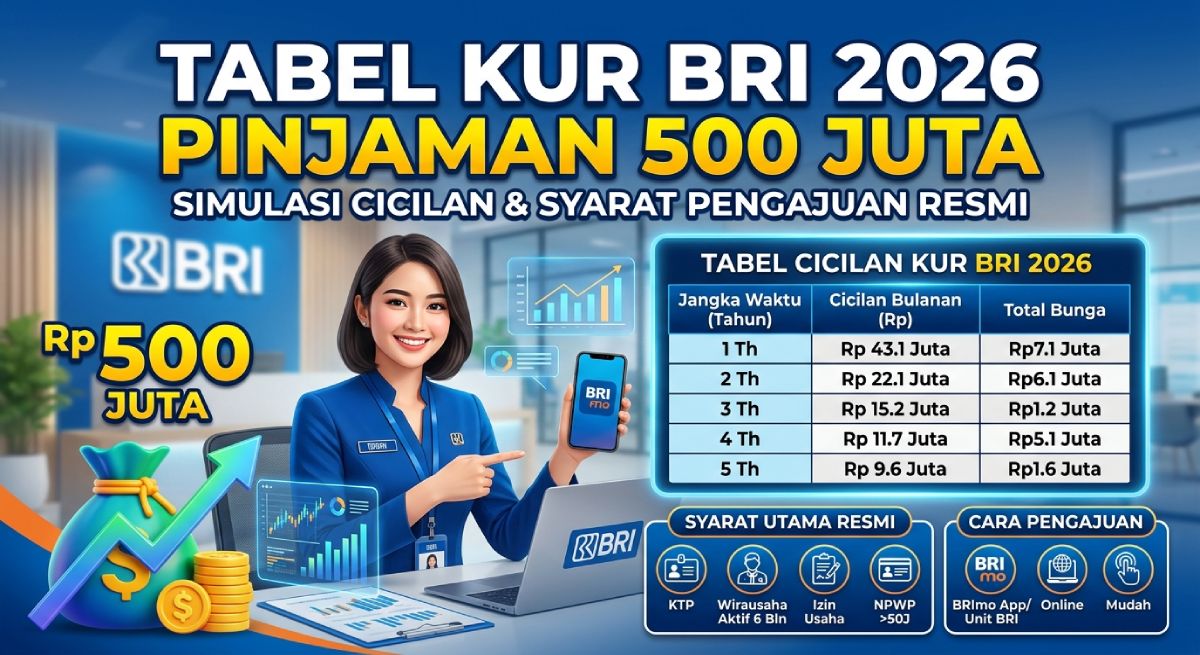
Informasi mengenai tabel kur bri 2026 pinjaman 500 juta kini menjadi angin segar bagi pelaku usaha yang ingin memperbesar skala bisnis secara signifikan. Kucuran dana segar ini membawa harapan baru bagi pengembangan sektor riil di seluruh pelosok negeri.
Banyak pengusaha UMKM merasa bingung menghitung estimasi cicilan bulanan yang pas dengan arus kas bisnis mereka. Kebutuhan modal kerja yang besar sering terbentur oleh minimnya transparansi skema pembiayaan perbankan.
Berdasarkan pengamatan tren penyaluran kredit perbankan dan regulasi subsidi bunga pemerintah, alokasi sektor produktif terus diprioritaskan. Standar verifikasi data debitur kini terintegrasi secara digital sehingga memangkas proses survei lapangan menjadi lebih transparan.
Akses permodalan bernilai ratusan juta rupiah ini memberikan keleluasaan ekspansi aset fisik dan perputaran persediaan barang dagang secara instan. Usaha kamu kini dapat bertumbuh optimal tanpa khawatir beban bunga komersial yang mencekik.
Tabel KUR BRI 2026 Pinjaman 500 Juta dan Rincian Angsuran Tenor 1 Hingga 5 Tahun
Berikut adalah rincian estimasi cicilan per bulan untuk debitur plafon maksimal KUR Ritel BRI dengan suku bunga subsidi 6 persen per tahun.
| PLAFON PINJAMAN | TENOR PINJAMAN | SUKU BUNGA / TH | ESTIMASI ANGSURAN |
|---|---|---|---|
| Rp 500.000.000 | 12 Bulan (1 Tahun) | 6% | Rp 43.033.215 |
| Rp 500.000.000 | 24 Bulan (2 Tahun) | 6% | Rp 22.160.305 |
| Rp 500.000.000 | 36 Bulan (3 Tahun) | 6% | Rp 15.210.969 |
| Rp 500.000.000 | 48 Bulan (4 Tahun) | 6% | Rp 11.742.515 |
| Rp 500.000.000 | 60 Bulan (5 Tahun) | 6% | Rp 9.666.401 |
| REKOMENDASI CASH FLOW AMAN | 6% FLAT EFEKTIF | TENOR 48 – 60 BULAN | |
Pilihan tenor kredit investasi dapat diambil hingga jangka waktu 5 tahun. Tenor kredit modal kerja umumnya memiliki durasi maksimal 3 hingga 4 tahun.
Penetapan jangka waktu pinjaman ini sangat menentukan besarnya beban operasional bulanan. Kita wajib menyesuaikan proyeksi pendapatan bersih usaha dengan nominal cicilan yang dipilih.
Syarat Pengajuan KUR BRI Plafon 500 Juta Terbaru 2026
Pengajuan KUR Ritel Kecil membutuhkan kelengkapan berkas legalitas dan dokumen finansial yang sah secara hukum.
- Siapkan Kartu Tanda Penduduk Elektronik (e-KTP) pemohon beserta pasangan sah.
- Lampirkan Nomor Pokok Wajib Pajak (NPWP) aktif atas nama pemohon atau badan usaha.
- Lampirkan Surat Izin Usaha Perdagangan (SIUP) atau Nomor Induk Berusaha (NIB) resmi.
- Sertakan mutasi rekening koran usaha minimal 6 bulan terakhir dari bank operasional.
- Serahkan dokumen agunan tambahan berupa sertifikat tanah (SHM/SHGB) atau BPKB kendaraan bermotor.
- Lampirkan bukti kepesertaan aktif BPJS Ketenagakerjaan program jaminan sosial ketenagakerjaan.
Pihak bank akan memverifikasi keabsahan seluruh berkas fisik tersebut secara mendalam. Keaslian dokumen menjadi kunci utama kecepatan proses analisis kredit.
Pastikan status usaha kamu tidak sedang menerima fasilitas kredit produktif komersial dari perbankan lain. Riwayat kredit konsumtif seperti KPR atau kartu kredit wajib berstatus lancar.
Ketentuan Suku Bunga dan Skema Subsidi KUR Ritel BRI 2026
Suku bunga KUR BRI 2026 untuk plafon 500 juta adalah 6 persen efektif per tahun bagi debitur yang baru pertama kali mengakses fasilitas ini. Skema subsidi bunga ini dirancang untuk meringankan beban finansial pengusaha nasional.
Pemerintah memberlakukan sistem bunga berjenjang untuk debitur yang mengajukan pinjaman kedua kali atau seterusnya. Kenaikan suku bunga sebesar 1 persen berlaku bertahap pada setiap pengajuan suplesi baru.
Debitur kedua akan dikenakan bunga 7 persen dan pengajuan ketiga dikenakan bunga 8 persen. Skema ini bertujuan mendorong kemandirian debitur agar naik kelas ke segmen komersial murni.
Bebas biaya provisi dan administrasi menjadi keunggulan utama program pinjaman bersubsidi ini. Biaya pengikatan agunan notaris tetap menjadi tanggungan debitur secara wajar.
Cara Pengajuan Pinjaman KUR BRI 500 Juta Lewat Kantor Cabang dan Online
Proses pengajuan fasilitas modal kerja ini dapat dilakukan melalui kantor cabang terdekat atau portal daring perbankan.
- Buka laman resmi kur.bri.co.id atau kunjungi Kantor Cabang Pembantu BRI terdekat.
- Daftarkan akun baru menggunakan alamat email aktif dan nomor ponsel terverifikasi.
- Pilih menu Ajukan Pinjaman KUR pada kategori pembiayaan ritel kecil.
- Unggah seluruh dokumen legalitas usaha dan identitas diri dalam format digital.
- Masukkan nominal pengajuan sebesar Rp 500.000.000 beserta tenor yang diinginkan.
- Setujui syarat dan ketentuan lalu kirim permohonan ke sistem perbankan.
Pihak Relationship Officer (RO) akan menghubungi pemohon untuk menjadwalkan agenda verifikasi lapangan. Persiapkan lokasi usaha dan pembukuan kas fisik sebelum petugas bank berkunjung.
Proses persetujuan biasanya memakan waktu antara 5 hingga 14 hari kerja. Kelengkapan data sangat menentukan kecepatan pencairan dana langsung ke rekening giro.
Perhitungan Detail Bunga Efektif dan Skema Pelunasan Dipercepat
Sistem bunga efektif menghitung porsi bunga berdasarkan sisa pokok pinjaman yang belum terbayarkan setiap bulan. Hal ini membuat porsi pembayaran bunga terus menurun seiring berjalannya waktu.
Pada bulan-bulan awal cicilan, porsi pembayaran bunga terlihat lebih dominan dibanding pokok hutang. Struktur cicilan bulanan tetap bernilai tetap sehingga memudahkan perencanaan keuangan.
Debitur diperbolehkan melakukan pelunasan dipercepat setelah melewati jangka waktu masa kredit tertentu. Bank tidak membebankan penalti bunga berlebih untuk pelunasan fasilitas KUR bersubsidi.
Pelunasan sebelum jatuh tempo akan menghentikan seluruh beban bunga untuk periode sisa tenor. Fasilitas ini sangat menguntungkan bagi usaha dengan perputaran kas musiman yang cepat.
Faktor Utama Penyebab Pengajuan Pinjaman 500 Juta Ditolak Bank
Kualitas skor kredit pada data SLIK OJK merupakan faktor penentu nomor satu dalam keputusan bank. Riwayat tunggakan pinjaman masa lalu akan langsung menghentikan proses verifikasi data.
Kapasitas arus kas yang dinilai tidak mampu menutupi cicilan bulanan juga menjadi pemicu penolakan. Bank menggunakan rasio Debt Service Coverage untuk mengukur kemampuan bayar debitur.
Ketiadaan agunan fisik dengan nilai taksasi yang mencukupi sering menggagalkan pengajuan plafon maksimal. Nilai taksasi jaminan idealnya menutupi minimal seratus persen dari nilai pinjaman.
Legalitas tempat usaha yang tidak jelas atau sengketa kepemilikan aset juga menurunkan tingkat kelayakan kredit. Selalu pastikan dokumen kepemilikan usaha kamu sah dan terdaftar resmi.
Strategi Lolos Survei Lapangan untuk Plafon Maksimal KUR Kecil
Kerapian laporan keuangan harian dan buku kas masuk-keluar mencerminkan profesionalitas pemilik usaha. Catatan pembukuan yang rapi membuat petugas bank yakin atas kelayakan bisnis kamu.
Tunjukkan bukti fisik transaksi operasional seperti faktur pembelian atau nota penjualan barang dagangan. Bukti riil transaksi mencerminkan aktivitas perputaran barang yang sehat dan konsisten.
Jelaskan rencana alokasi penggunaan dana pinjaman secara terperinci saat petugas melakukan wawancara lapangan. Bank lebih menyukai debitur yang memiliki rencana ekspansi konkret dan terukur.
Pastikan stok persediaan barang dan inventaris aset dalam kondisi tertata rapi di lokasi operasional. Tampilan tempat kerja yang produktif membangun rasa percaya tim analis perbankan.
Sumber Informasi Resmi dan Kontak Pengaduan
Informasi resmi mengenai kebijakan suku bunga dan penyaluran kredit usaha bersubsidi dapat dipantau melalui kanal rujukan berikut.
- Portal resmi kementerian koordinator bidang perekonomian
- Laman pengumuman program perbankan nasional
- Sistem informasi kredit program pemerintah pusat
- Kanal resmi layanan perbankan badan usaha milik negara
- Rilis regulasi otoritas jasa keuangan mengenai kredit produktif
Pengaduan serta konsultasi teknis terkait permohonan pinjaman dapat disalurkan melalui saluran layanan pelanggan resmi di bawah ini.
- Contact BRI Layanan 24 Jam: 1500017 / 14017
- Layanan WhatsApp Resmi BRI: 0812-1214-017
- Email Customer Care: [email protected]
- Kanal Pengaduan Konsumen OJK: 157
- Portal Layanan Aspirasi dan Pengaduan Online Rakyat: lapor.go.id
Layanan pengaduan nasabah siap melayani kendala operasional pencairan maupun pelaporan oknum yang meminta imbalan ilegal. Transparansi proses menjadi komitmen utama perbankan dalam menyalurkan dana subsidi negara.
Prospek Pembiayaan Usaha dan Solusi Keuangan Berkelanjutan
Integrasi data perbankan yang semakin canggih membuka peluang percepatan permodalan bagi pelaku usaha mikro di seluruh Indonesia. Pemanfaatan tabel kur bri 2026 pinjaman 500 juta secara cermat membantu menjaga ketahanan rasio likuiditas bisnis kamu.
Ekspansi usaha yang didanai dengan struktur bunga rendah akan menciptakan daya saing produk yang lebih kokoh di pasar. Pelaku usaha yang disiplin mengelola beban cicilan akan memiliki reputasi perbankan unggul untuk scale-up bisnis di masa depan.
Tanya Jawab Seputar Tabel KUR BRI 2026 Pinjaman 500 Juta
T: Berapa cicilan pinjaman KUR BRI 500 juta untuk tenor 5 tahun?
J: Estimasi cicilan bulanan KUR BRI plafon 500 juta tenor 60 bulan adalah sekitar Rp 9.666.401 dengan suku bunga 6 persen per tahun.
T: Apakah pengajuan KUR BRI 500 juta wajib melampirkan jaminan atau agunan fisik?
J: Ya, plafon KUR Ritel di atas Rp 100 juta hingga Rp 500 juta mewajibkan agunan tambahan seperti sertifikat tanah (SHM) atau BPKB kendaraan.
T: Berapa lama batas minimal usaha berjalan untuk syarat pengajuan pinjaman?
J: Usaha pemohon wajib telah beroperasi secara aktif dan produktif minimal selama 6 bulan berturut-turut.
T: Apakah debitur yang masih memiliki KPR rumah boleh mengajukan KUR 500 juta?
J: Boleh, debitur yang memiliki kredit konsumtif seperti KPR, KKB, atau kartu kredit tetap bisa mengajukan asalkan status kolektibilitas lancar.
T: Berapa suku bunga KUR BRI 2026 untuk pinjaman kedua dan ketiga?
J: Suku bunga naik secara berjenjang menjadi 7 persen untuk pengajuan kedua, 8 persen untuk ketiga, dan 9 persen untuk pengajuan keempat.